8 lat na rynku
Od 2018 roku pomagamy klientom w sprawach prawnych i migracyjnych, łącząc wiedzę prawną z doświadczeniem.
ONE PLUS pomaga cudzoziemcom przygotować się do otwarcia rachunku firmowego dla JDG lub sp. z o.o. w Polsce. Najpierw sprawdzamy formę działalności, dokumenty tożsamości i pobytowe, PESEL, dane rejestrowe, strukturę własności, planowane transakcje oraz wymagania banku dotyczące KYC.
Przy JDG weryfikujemy wpis CEIDG i powiązanie właściciela z działalnością. Przy spółce sprawdzamy również KRS, NIP, REGON, CRBR, umocowanie zarządu i dokumenty beneficjentów rzeczywistych. Pomagamy zorganizować tłumaczenia, wybrać odpowiedni rachunek i przygotować się do identyfikacji w placówce lub zdalnie.
Klient zgłasza się do banku ze spójnym zestawem i potrafi jasno wyjaśnić źródło środków oraz model biznesowy. Decyzję o otwarciu rachunku podejmuje wyłącznie bank, ale kompletne dane ograniczają dodatkowe pytania i ponowne wizyty.
Konto firmowe służy do codziennych rozliczeń działalności. Przez nie przechodzą płatności od klientów, rozliczenia z kontrahentami, ZUS, podatki i historia obrotów dla księgowości. Gdy działalność już działa, a środki nadal idą na rachunek prywatny „na chwilę”, pytania pojawiają się szybciej, niż większość osób zakłada.
W ramach KYC banki sprawdzają dokumenty cudzoziemców i ich działalności: kto jest beneficjentem, skąd pochodzi obrót, jaki jest adres działalności, czy model biznesu jest zrozumiały. Niejasne wyjaśnienia mogą prowadzić do dodatkowych pytań lub odmowy.
ONE PLUS działa oficjalnie od 2018 roku. Kluczowi specjaliści mają doświadczenie w legalizacji i obsłudze biznesu cudzoziemców. Nie obiecujemy, że każdy bank otworzy konto każdemu wnioskodawcy. Przygotowujemy komplet i historię klienta tak, by ograniczyć ryzyko odmowy na starcie.
Oficjalne wskazówki dotyczące zakładania działalności warto weryfikować na biznes.gov.pl. Jeśli firmy jeszcze nie ma, najpierw zamykamy rejestrację JDG albo Sp. z o.o., a dopiero potem idziemy do banku.
W praktyce osobny rachunek jest potrzebny niemal zawsze. Kontrakty, platformy sprzedażowe, księgowość i potwierdzanie przychodu przy sprawach pobytowych są prostsze, gdy pieniądze prywatne i firmowe są rozdzielone.
Dla spółki konto jest zwykle niezbędne do normalnej pracy. Bank dodatkowo patrzy na KRS, NIP, REGON, zarząd i beneficjentów rzeczywistych.
Tu najczęściej pojawiają się opóźnienia: brak PESEL, brak polskiego numeru telefonu, „papierowy” adres, ogólnikowy opis działalności, dokumenty bez tłumaczenia.
Bank ocenia ryzyko klienta, nie tylko paszport.
Najczęściej prosi o:
PESEL podnosi szanse w większości placówek, ale nie zastępuje reszty dokumentów. Bez PESEL proces bywa możliwy, lecz zwykle trudniejszy i częściej wymaga wizyty osobistej.
Pełne zdalne otwarcie konta firmowego dla nowych klientów zagranicznych w 2026 roku zdarza się rzadko. Większość banków chce identyfikacji w placówce albo przez wzmocniony proces.
„Consulting i IT na cały świat” bez strony, umów i zrozumiałego adresu wygląda dla działu zgodności jak podwyższone ryzyko.
Paszport bez aktualnych wypisów i tłumaczeń najczęściej kończy się zawieszeniem sprawy, a nie szybkim otwarciem.
Inny adres w CEIDG, inny w umowie, inny we wniosku. Dla banku to sygnał do głębszej weryfikacji.
Nie ma jednego „najlepszego banku dla wszystkich”. Jest bank dopasowany do scenariusza.
Warto sprawdzić:
Nie promujemy jednej marki jako jedynej. Dobieramy wariant pod freelancing JDG, IT B2B, handel albo Sp. z o.o. z kilkoma wspólnikami. Czasem właściwy krok to najpierw wzmocnić pakiet i adres, a dopiero potem rezerwować wizytę.
Najczęściej: paszport, CEIDG, NIP/REGON, PESEL jeśli jest, polski numer telefonu, adres działalności, czasem umowy lub potwierdzenie przychodu.
Najczęściej: paszporty zarządu i beneficjentów, KRS, umowa spółki, NIP/REGON, CRBR, adresy, uchwały o prawie do rachunku.
Rachunek bez księgowości szybko traci kontrolę nad kategoriami płatności, VAT i ZUS. Obsługę księgową warto uruchomić od pierwszego miesiąca faktur.
Zaczynamy od diagnozy: JDG czy spółka, kto podpisuje, czy jest PESEL, jaki obrót jest planowany, czy konto jest pilne pod kontrakt.
Następnie:
Jeśli firmy jeszcze nie ma, najpierw rejestrujemy JDG albo Sp. z o.o.. Jeśli brakuje identyfikatora, omawiamy PESEL. Przy legalizacji na podstawie działalności podłączamy biznesplan.
Biuro: Wrocław, Piłsudskiego 43. Decyzję o otwarciu konta zawsze podejmuje bank. Naszym zadaniem jest ograniczyć ryzyko odmowy przez niedopracowany pakiet.
Jeśli potrzebujecie konta firmowego i chcecie przejść KYC z uporządkowanymi dokumentami, napiszcie do ONE PLUS. Ułożymy kolejny krok.
Uzyskaj konsultacjęCzasem tak, ale szanse są niższe. Wiele banków traktuje PESEL jako bazę identyfikacji. Bez niego częściej potrzebna jest wizyta osobista i głębsza weryfikacja. Nie warto opierać decyzji wyłącznie na cudzym doświadczeniu z czatów, bo praktyka placówek bywa różna. Decyzję o otwarciu rachunku podejmuje bank.
W większości przypadków nie. Nowe JDG i spółki z zagranicznymi beneficjentami zwykle wymagają identyfikacji w placówce albo wzmocnionego procesu. Szybkie online częściej dotyczy rachunków prywatnych albo klientów już zweryfikowanych. Lepiej zebrać pełny pakiet i umówić wizytę w oddziale, który realnie obsługuje klientów biznesowych spoza Polski.
Zwykle: paszporty zarządu i beneficjentów, aktualny KRS, umowa spółki, NIP/REGON, CRBR, adresy oraz czasem uchwały o prawie do rachunku. Dokumenty obcojęzyczne niemal zawsze wymagają tłumaczenia przysięgłego. Im bardziej przejrzysta struktura własności, tym mniej dodatkowych pytań KYC.
Przy JDG bank patrzy na przedsiębiorcę jako na osobę fizyczną prowadzącą działalność. Przy Sp. z o.o. ocenia strukturę korporacyjną i beneficjentów. Inne są też pakiety usług i prowizje. Tych scenariuszy nie należy mieszać w jednym komplecie. Jeśli forma działalności nie jest jeszcze wybrana, najpierw zdecydujcie między JDG a Sp. z o.o..
Bardzo często tak. Telefon służy do autoryzacji, adres do korespondencji i oceny realności działalności. Adres wirtualny bywa akceptowany, ale przy słabym opisie biznesu podnosi ryzyko dodatkowej kontroli. Uzgodnijcie dane kontaktowe i adres przed wizytą, tak aby zgadzały się z rejestrami.
Najpierw ustalcie przyczynę: dokumenty, beneficjenci, rodzaj działalności, kraj ryzyka albo niepełne KYC. Wejście do kolejnego banku z tym samym surowym pakietem często daje ten sam efekt. Niekiedy trzeba zaktualizować rejestry, zrobić tłumaczenia albo najpierw uzyskać PESEL. ONE PLUS od 2018 roku pomaga przeanalizować odmowę i przygotować mocniejsze ponowne podejście, jeśli ma to sens.
Najlepiej od pierwszego miesiąca realnych płatności. Konto bez obsługi księgowej szybko traci kontrolę nad kategoriami kosztów, VAT i ZUS. Rachunek i księgowość powinny działać jako jeden system.
Sam fakt otwarcia konta nie zastępuje podstawy legalizacji. Przejrzyste obroty i czytelna historia bankowa często pomagają jednak wykazać realność działalności. Decyzję w sprawie karty wydaje urząd, nie bank. Jeśli legalizacja na podstawie działalności jest w planach, wcześniej uzgodnijcie konto, biznesplan i dokumenty księgowe.
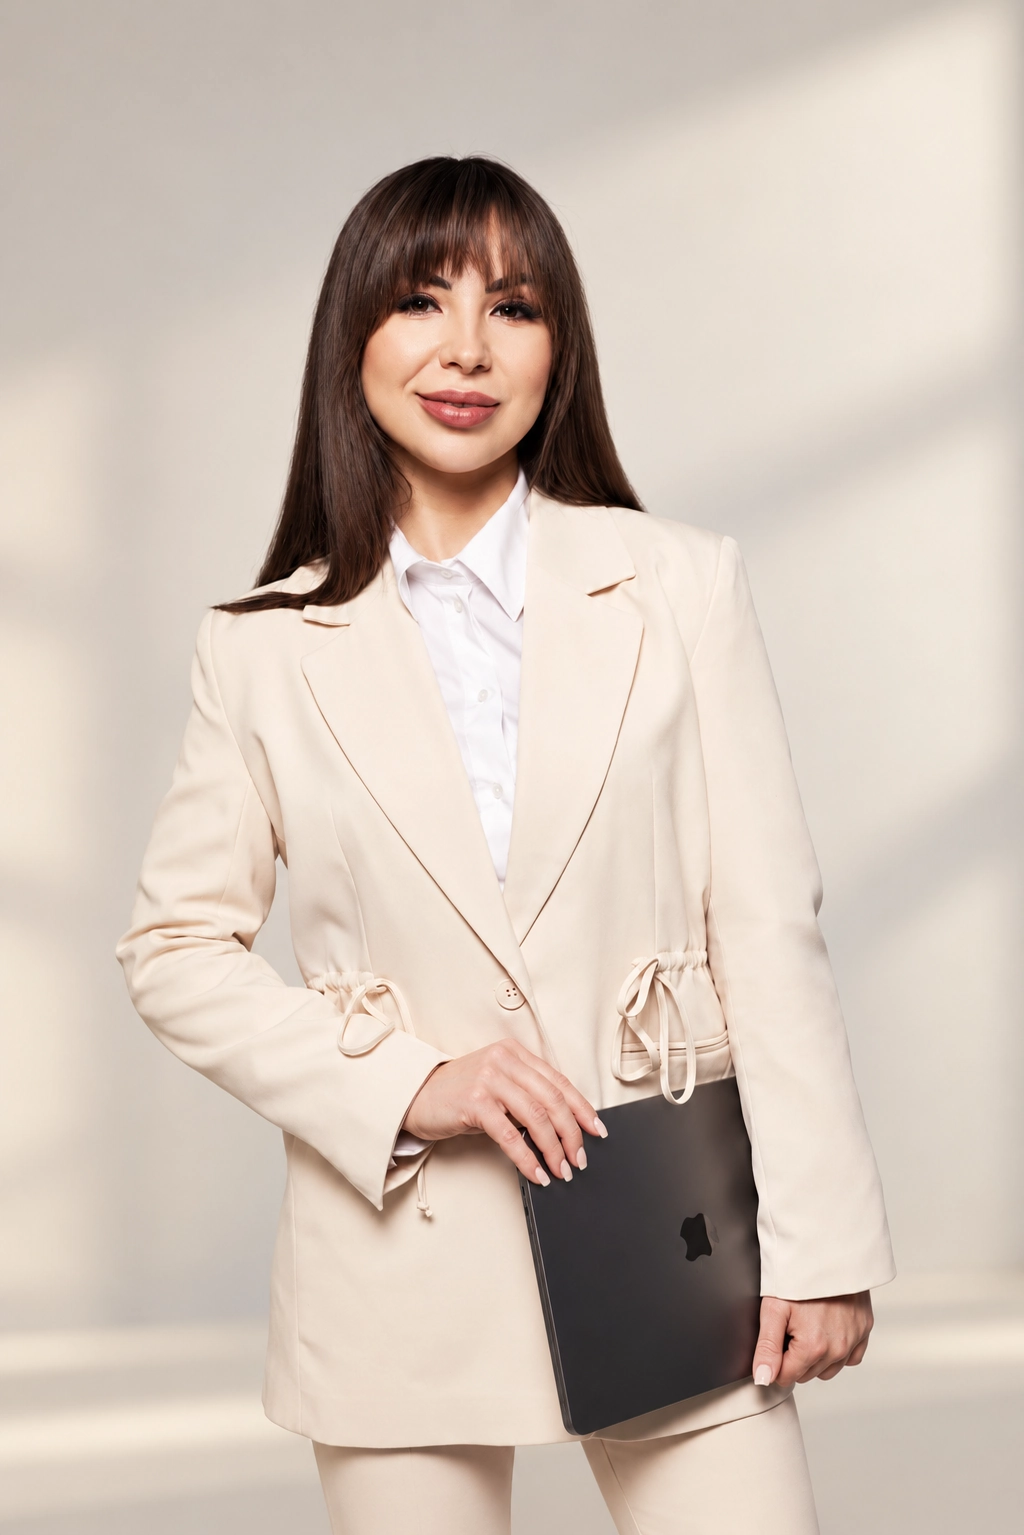
Tatiana Vyborna jest absolwentką Uniwersytetu Ekonomicznego we Wrocławiu oraz Uniwersytetu Wrocławskiego. Ukończyła studia magisterskie z konsultingu prawnego i gospodarczego, studia podyplomowe z zakresu zatrudniania cudzoziemców na Wydziale Prawa Uniwersytetu Wrocławskiego, a także kurs przygotowujący do egzaminu na aplikację radcowską.
Od ponad 12 lat specjalizuje się w legalizacji pobytu i zatrudnienia cudzoziemców w Polsce. Na co dzień wspiera zarówno osoby prywatne, jak i przedsiębiorców w sprawach związanych z pobytem, pracą, prowadzeniem działalności gospodarczej oraz uzyskaniem obywatelstwa polskiego.
Dzięki wieloletniej praktyce oraz codziennej współpracy z urzędami wojewódzkimi i innymi instytucjami administracji publicznej prowadzi sprawy kompleksowo – od analizy sytuacji klienta i przygotowania dokumentacji, po reprezentację przed urzędami aż do uzyskania decyzji.
Najlepsza firma, która doprowadzi sprawę do pozytywnego rozstrzygnięcia, pomoże w uzyskaniu odszkodowania z tytułu nieuczciwych inspektorów i udzieli kompetentnego doradztwa wrocławskim przedsiębiorcom. Złożyłem wniosek w 2019 roku, inspektor zmieniał się 3 razy, otrzymałem odszkodowanie w wysokości 2400 zł i decyzję o działalności gospodarczej. A wszystko dzięki One Plus i Tatianie, która zajęła się moją sprawą od samego początku. Bez żadnych dodatkowych opłat, odszkodowanie okazało się wyższe niż koszt usługi. Dziękuję za „spacer” z Urzędem i za profesjonalizm całego zespołu!
Dziękuję bardzo, otworzyłem własny biznes z pomocą ONE PLUS. Szybko, sprawnie i niedrogo. To prawdziwi profesjonaliści. Gorąco ich polecam.
Szukałam porady na temat założenia firmy w Polsce. Wyjaśnili mi wszystko jasno i prosto, a także pomogli mi ogarnąć formalności i niuanse. Dziękuję ☺️
Złożyliśmy wniosek do One Plus o rejestrację jako jednoosobowa działalność gospodarcza. Później złożyliśmy wniosek o zezwolenie na pobyt stały. Zbieranie dokumentów nie zajęło dużo czasu. Złożyliśmy wniosek na początku grudnia, a dokument został wydany na początku czerwca. Wszystko poszło szybko i sprawnie. Teraz czekamy na naszą plastikową kartę.
Uzyskałem płatną konsultację dotyczącą założenia firmy w Polsce i otrzymałem wyczerpujące odpowiedzi na moje pytania. Cieszymy się na dalszą współpracę. Dziękuję.
Doskonała firma! Zapewnili kompleksową konsultację w sprawie rozliczenia podatkowego, pomogli w załatwieniu wszystkich niezbędnych procedur i szczegółowo odpowiedzieli na wszystkie moje pytania. I to wszystko w krótkim czasie. Nie mam wątpliwości co do ich profesjonalizmu i jakości usług! :) Polecam ich w 100%!
Bardzo lubię agencję ONE PLUS. Obsługa jest znakomita. Zawsze uprzejmie i kompetentnie przekazują informacje. Załatwiają wszystkie niezbędne dokumenty zgodnie z oczekiwaniami, krok po kroku. Koordynatorzy traktują swoje zadania poważnie i pomagają w każdej sytuacji. Bardzo dziękuję wszystkim. Polecam ich znajomym i przyjaciołom :)
Zarejestrowałem szpulę przez ONE PLUS. Bardzo spodobała mi się szybkość działania, cała procedura zajęła tylko 2 dni. Świetnie!
Zdecydowałem się na kontakt z tą firmą z polecenia znajomego. Szczerze mówiąc, nie żałuję! Pomogli mi w formalnościach związanych z rejestracją mojej firmy, która działa w obcym kraju i sama może być trudna do ogarnięcia. Wszystko załatwili w wyznaczonym terminie i bez zbędnych problemów. Zawsze reagują i pomagają rozwiązać nawet najtrudniejsze problemy. Bardzo dziękuję za współpracę.
ONE PLUS , Solidny Plus! Wiele zależy od odpowiedniej osoby. A wynik zależy od Twojego wyboru. Byłem zadowolony z usług ONE PLUS. Pomoc, wsparcie i doradztwo były dostępne przez cały proces. Stała i terminowa komunikacja była kluczowa. Jestem wdzięczny za znalezienie rozwiązania, nawet w trudnej sytuacji. Zaszczepiliście we mnie poczucie zaufania. Ta organizacja oferuje najlepsze usługi. Życzę Ci sukcesów i samych sukcesów! -Dziękuję, Tatiana.
To już drugi raz, kiedy robię kartkę, firma jest bardzo dobra
Dziękuję firmie One Plus za pomoc w legalizacji zatrudnienia naszych pracowników ze wschodu. Polecam!!
Zgrany zespół, profesjonalna praca i normalna komunikacja. Dla mnie to najważniejsze, jeśli chodzi o dokumenty i legalizację.
Bardzo dziękuję zespołowi One Plus za szybkie otrzymanie karty pobytu w województwie lubuskim, 6 miesięcy i decyzję w ręku. Zawsze szybko odpowiadają na wszystkie pytania. Polecam wszystkim!!!!
Przeszedłem do tej firmy po bardzo nieudanej próbie pracy w Polsce! Nie będę się rozpisywał o "szarasz-montażu" poprzedniej firmy... Powiem tylko jedno: kontrast jest po prostu oślepiający))). Chłopaki z "One Plus" są po prostu świetni!!!!!…
Złożyłem wniosek o kartę TRC za pośrednictwem tego prawnika i cały proces przebiegł bardzo profesjonalnie. Byli responsywni, pomocni i jasno pokierowali mnie na każdym etapie. Sprawa przebiegła sprawnie i szybko. Gorąco polecam ich usługi każdemu, kto ubiega się o kartę TRC w Polsce.
Dzień dobry! Chciałbym podziękować zespołowi firmy za dobrą i wysokiej jakości pracę. W ciągu roku, pomimo trudności, osiągnęliśmy pozytywne wyniki.
W 2020 zaczęłam swoją tak zwaną ścieżkę legalnej pracy w Polsce i nie żałuję. Odpracowałam również 1,5 roku i nawet jakbym chciała jakiś dokument dziś, to bez wątpliwości bym otrzymała. Również miałam kartę pobytu i pomoc w otrzymaniu od tej firmy. Wszystko OK, polecam !!!!!
Potrzebowałem pomocy z dokumentami w Polsce, ponieważ byłem już zdezorientowany wszystkimi wymogami. Rozwiązali moją sytuację i zasugerowali dalsze kroki. Komunikacja przebiegała normalnie, bez narzucania zbędnych usług.
Doskonałe zarządzanie i obsługa. Przestrzegają ustalonych terminów i procedur, a na każdym etapie informują o postępach. Polecam ich tysiąckrotnie.
Oddzwonimy w godzinach pracy.
 Poznaj wszystkie nasze usługiBezpłatna wstępna konsultacjaEkspresowa weryfikacja Twojej sprawy
W godzinach pracy
Twoje dane są bezpieczne
Wsparcie w Twojej sprawie

 4,7